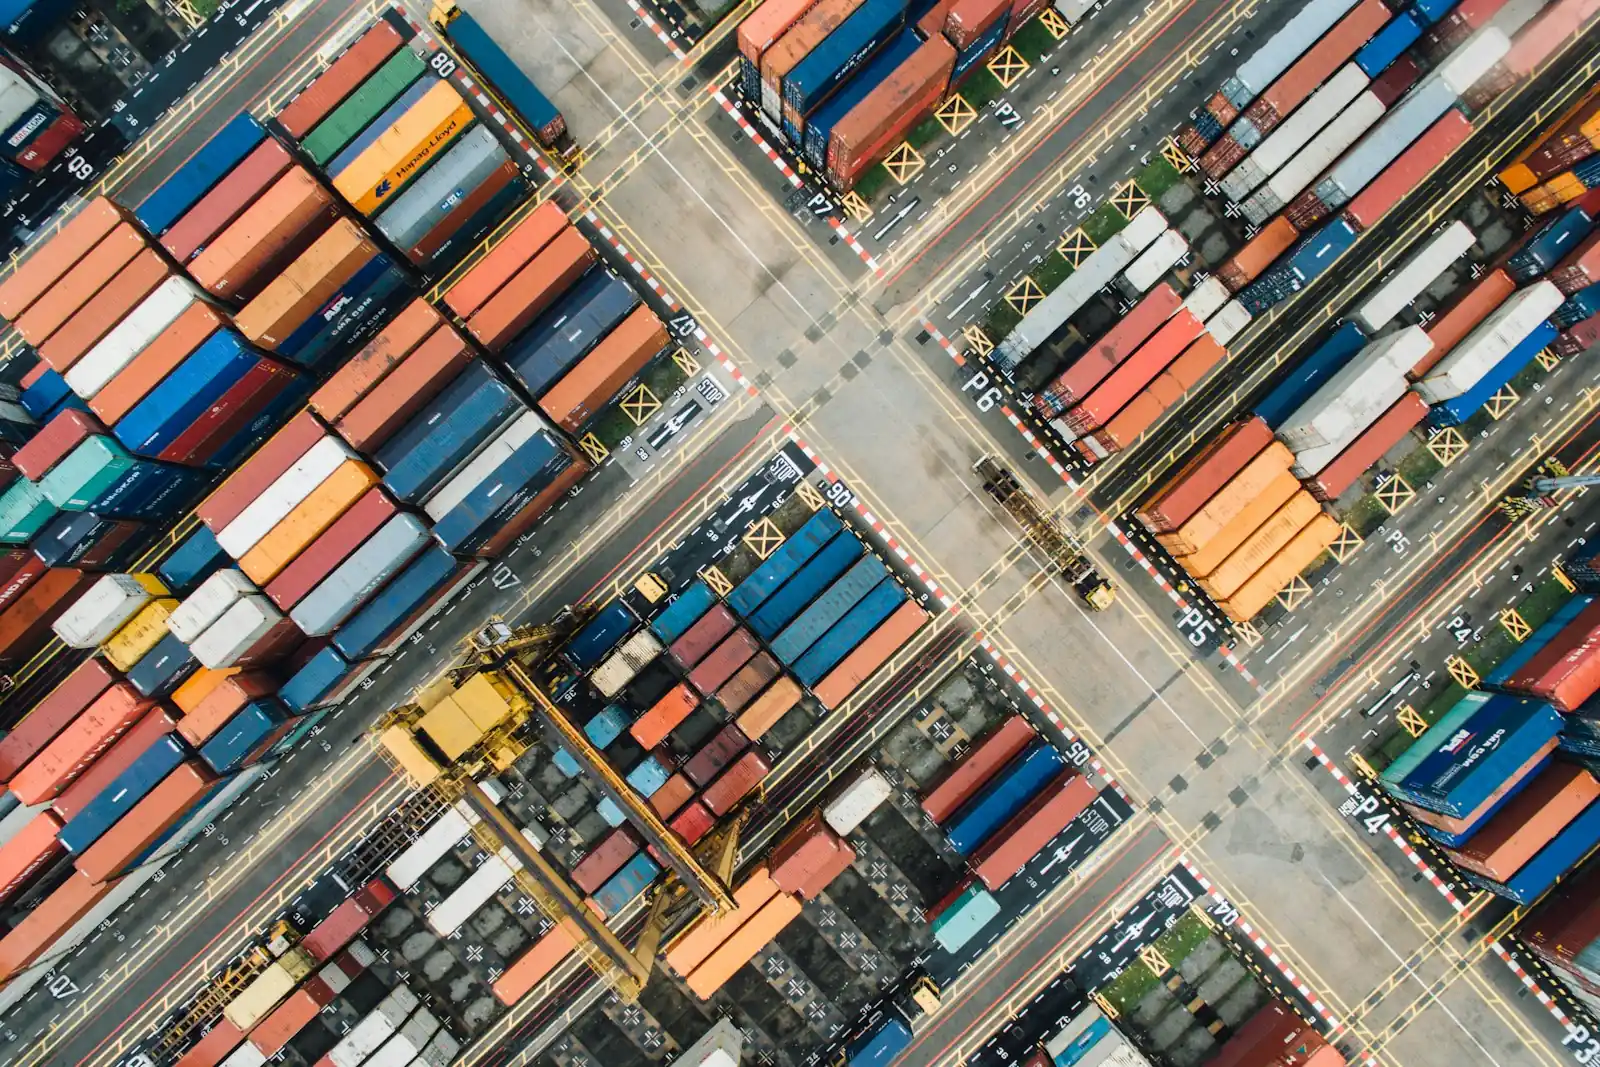
شريحة يغلب عليها قطاع البضائع
تميل عضوية جافزا نحو الشركات التي تنقل أشياء مادية: المستوردون والموزعون وشركات إعادة التصدير ومشغلو الخدمات اللوجستية والمصنّعون الخفيفون، ويدير كثير منها مستودعات إلى جانب ميناء جبل علي.
وهذا يحدد ما تتطلبه المحاسبة فعلاً. فالمخزون عادةً أكبر بند في الميزانية وأقله تحققاً. ومستندات الجمارك ليست عبئاً إدارياً، بل هي قاعدة الأدلة لمعالجة ضريبة القيمة المضافة. وتدفقات إعادة التصدير تثير أسئلة مكان التوريد التي لا تصادفها شركة خدمات أبداً. والاعتراف بالإيراد على الشحنات قيد النقل عند نهاية الفترة حكم حقيقي لا شكلية.
والمحاسب الذي يعامل شركة تجارة في جافزا كما يعامل شركة خدمات في دبي سيُعدّ بيانات مالية سليمة حسابياً لكنها لا تفيد تجارياً.
من يحتاج إلى خدمات المحاسبة والتدقيق في جافزا
شركات جافزا العاملة في التجارة والتوزيع والخدمات اللوجستية والصناعات الخفيفة. والشركات التي لديها مستودعات ومخزون بأي حجم. والشركات ذات تدفقات الاستيراد وإعادة التصدير الكبيرة.
وكذلك شركات جافزا التي أضافت قاعدة عملاء في البر الرئيسي، وهنا يتغير الوضع في ضريبة الشركات وكثيراً ما لا يُعاد تقييمه.
كيف تعمل خدماتنا للمحاسبة والتدقيق في جافزا
كل تكليف يختلف في تفاصيله، لكن الشكل العام ثابت:
- نؤكد متطلب تجديد الرخصة والبيانات المالية المنطبق على كيانك، لأن المتطلبات تختلف بحسب نوع الرخصة وتتغير بمرور الوقت.
- نمسك محاسبة المخزون بصورة سليمة: طريقة التكلفة، والتكلفة الواصلة، والتقييم بالأقل من التكلفة وصافي القيمة القابلة للتحقق.
- نسوّي المخزون فعلياً بدلاً من الاعتماد على كميات النظام، خصوصاً حيث يكون التخزين لدى طرف ثالث.
- نواءم معالجة ضريبة القيمة المضافة مع مستندات الجمارك، حتى يروي الإقرار والأوراق القصة نفسها.
- نختبر معالجة مكان التوريد في تدفقات إعادة التصدير والعبور، حيث تتركز أخطاء التصنيف.
- نعدّ البيانات المالية وفق IFRS وملف التدقيق.
- نقيّم الوضع في ضريبة الشركات وصفة QFZP بحسب مزيج الإيرادات الفعلي.
- ندير دورة ضريبة القيمة المضافة، بما في ذلك ضريبة الاستيراد وقيود الاحتساب العكسي.
البضائع والجمارك وضريبة القيمة المضافة
بالنسبة لشركة بضائع، لا ينفصل وضع ضريبة القيمة المضافة عن وضع الجمارك، وأخطاء أحدهما تظهر كأخطاء في الآخر:
- معالجة المنطقة المحددة تؤثر في مكان توريد البضائع لا الخدمات، وتُحدَّد بقائمة معينة لا بصفة المنطقة الحرة. تأكد من وضعك على وجه اليقين
- ضريبة الاستيراد يجب احتسابها بصورة صحيحة، مع تطابق قيود الجمارك والإقرار
- إثبات التصدير شرط للخضوع لنسبة الصفر لا شكلية: فبدونه يخضع التوريد للنسبة العادية وتأتي الضريبة من الهامش
- البضائع قيد النقل عند نهاية الفترة تتطلب قرار فصل بين الفترات يؤثر في الإيراد والمخزون معاً
- تدفقات إعادة التصدير تثير أسئلة مكان توريد يجب الإجابة عنها بحسب الوقائع لا بحسب العادة
- التخزين لدى طرف ثالث يعني مخزوناً تملكه موجوداً في مكان لا تسيطر عليه، وهذا يحتاج إلى تأكيد لا افتراض
والانضباط الأعلى قيمة هنا هو الاحتفاظ بإثبات التصدير لحظة الشحن. فالإثبات المعاد بناؤه هو أكثر الأسباب شيوعاً لسقوط وضع الخضوع لنسبة الصفر عند الفحص.
ضريبة الشركات ومسألة البر الرئيسي
يمكن لشركات جافزا الحصول على صفة الشخص المؤهل في المنطقة الحرة (QFZP) ودفع نسبة 0% على الدخل المؤهل، بشرط استيفاء الشروط السنوية: المادة الاقتصادية، ومزيج الأنشطة المؤهلة ضمن الحد الأدنى المسموح به (de minimis)، والامتثال للتسعير التحويلي، والبيانات المدققة.
وبالنسبة لشركة توزيع، السؤال المهم هو من هم العملاء. فالمبيعات لعملاء البر الرئيسي في الإمارات غير مؤهلة عموماً. وشركة جافزا التي بنت قاعدة عملاء محلية إلى جانب أعمال التصدير قد تكون أقرب إلى الحد الأدنى المسموح به (de minimis) مما حسب أي أحد.
والحل الهيكلي، حيث تكون أعمال البر الرئيسي استراتيجية فعلاً، هو عادةً كيان مستقل في البر الرئيسي بدلاً من قبول خسارة الصفة. وهذا قرار تخطيط، ولا يوجد إلا إذا نظر فيه أحد قبل نهاية السنة لا بعدها.
أين يسوء الأمر
المشكلات نفسها تتكرر، وكان تجنب كل منها أرخص:
- معاملة شركة بضائع كشركة خدمات، مع اعتبار المخزون تفصيلاً لاحقاً.
- جرد المخزون مرة في السنة على يد المسؤولين عنه، وهذا لا يتحقق من شيء.
- إعادة بناء إثبات التصدير بعد وقوع الحدث بدلاً من الاحتفاظ به عند الشحن.
- معالجة ضريبة القيمة المضافة لا تتسق مع مستندات الجمارك، وهذا أول ما يقارنه الفاحص.
- افتراض صفة المنطقة المحددة لمجرد أن الكيان في منطقة حرة.
- غياب انضباط الفصل بين الفترات للبضائع قيد النقل، فيتشوه الإيراد والمخزون عند نهاية السنة.
- نمو إيرادات البر الرئيسي دون تتبع مقابل الحد الأدنى المسموح به (de minimis).
متى ينبغي إنجاز ذلك
اعمل بدءاً من متطلب تجديد الرخصة والبيانات المالية لديك راجعاً إلى الوراء، مع تأكيده من جافزا لنوع رخصتك تحديداً.
ينبغي أن يكون جرد المخزون عند نهاية السنة على الأقل، ويُفضّل أن يدور على مدار السنة، لأن فرق المخزون الذي يُكتشف في مارس يمكن تتبعه، أما الذي يُكتشف في ديسمبر فلا. وتأتي ضريبة الشركات بعد ذلك في 30 سبتمبر 2027 لمن تنتهي سنتهم المالية في ديسمبر، وينبغي أن تتم مراجعة QFZP وقد بقي من السنة المالية شهران على الأقل.
ما الذي تقدمه لك خدماتنا للمحاسبة والتدقيق في جافزا
- مسك دفاتر شهري مع محاسبة سليمة للمخزون
- جرد مخزون مسوّى مع السجلات
- إقرارات ضريبة القيمة المضافة متوائمة مع المستندات الجمركية
- بيانات مالية وفق IFRS وملف تدقيق كامل
- تقييم QFZP مع قياس الهامش المتاح قبل بلوغ الحد الأدنى المسموح به (de minimis)
- إقرار ضريبة الشركات معدّ ومقدَّم
- توصية بفصل نشاط البر الرئيسي، حيث يلزم
ما نحتاجه منك
للبدء، نحتاج إلى:
- تفاصيل رخصة جافزا وتجديدها
- ميزان المراجعة ودفتر الأستاذ العام
- قائمة المخزون مع أساس التقييم وطريقة التكلفة
- البيانات الجمركية ومستندات الاستيراد
- أدلة التصدير للتوريدات الخاضعة لنسبة الصفر
- تحليل الإيرادات بحسب نوع العميل وموقعه
- ترتيبات التخزين، بما فيها التخزين لدى طرف ثالث
- البيانات المالية المدققة للسنة السابقة
كيف نسعّر خدماتنا للمحاسبة والتدقيق في جافزا
يُسعَّر مسك الدفاتر بحسب حجم المعاملات، وهو في شركة التوزيع يتحدد بعدد فواتير الشراء والبيع لا بالإيرادات. ويُسعَّر الجرد لكل عملية بحسب عدد المواقع والبنود.
أما البيانات المالية والتحضير للتدقيق وضريبة الشركات فأتعاب سنوية ثابتة. وحيث يُوصى بهيكلة البر الرئيسي، فهذا مشروع منفصل يُسعَّر حين يتضح شكله.
ذات صلة
الأسئلة الشائعة حول خدمات المحاسبة والتدقيق في جافزا
هل تحتاج شركات جافزا إلى بيانات مالية مدققة؟
عموماً نعم، في إطار تجديد الرخصة، وإن كانت المتطلبات تختلف بحسب نوع الرخصة وتتغير بمرور الوقت. تأكد من المتطلب الحالي لرخصتك تحديداً مع جافزا، وابنِ جدولك الزمني لنهاية السنة راجعاً منه.
هل جافزا منطقة محددة لأغراض ضريبة القيمة المضافة؟
صفة المنطقة المحددة مفهوم محدد يُعرَّف بقائمة، ويتطلب ضوابط جمركية، ويؤثر في مكان توريد البضائع لا الخدمات. وهي لا تنتج تلقائياً من صفة المنطقة الحرة. تأكد من وضعك على وجه اليقين، فبالنسبة لشركة بضائع النتائج مباشرة.
كيف نتعامل مع إثبات التصدير؟
احتفظ به لحظة الشحن لا بعدها. فإثبات التصدير شرط للخضوع لنسبة الصفر لا شكلية، والإثبات المعاد بناؤه هو أكثر الأسباب شيوعاً لسقوط وضع الخضوع لنسبة الصفر عند الفحص. وبدونه يخضع التوريد للنسبة العادية وتُدفع الضريبة من هامشك.
هل نفقد صفة المنطقة الحرة الضريبية إذا بعنا لعملاء في البر الرئيسي؟
ليس تلقائياً، لكن إيرادات البر الرئيسي غير مؤهلة عموماً وتُحتسب ضمن الحد الأدنى المسموح به (de minimis). وحيث تكون أعمال البر الرئيسي استراتيجية، فالكيان المستقل في البر الرئيسي هو عادةً الهيكل الأفضل، لكن هذا قرار تخطيط لا يوجد إلا إذا نظرت فيه قبل نهاية السنة.
كم مرة ينبغي أن نجرد المخزون؟
عند نهاية السنة على الأقل، ويُفضّل أن يدور على مدار السنة مع جرد البنود عالية القيمة بوتيرة أكبر. فرق المخزون الذي يُكتشف في مارس يمكن تتبعه إلى سبب، أما الذي يُكتشف في ديسمبر فلا يمكن عادةً، ويُشطب دون أن يتعلم أحد شيئاً.
ماذا عن المخزون المحتفظ به في مستودع طرف ثالث؟
هو مخزونك ومكانه في ميزانيتك، مما يعني أنه يحتاج إلى تأكيد من مشغل المستودع لا افتراض. والتخزين لدى طرف ثالث من أكثر المجالات التي يفحصها المدققون بدقة، لأن الحيازة والملكية انفصلتا.
مستندات الجمارك وإقرارات ضريبة القيمة المضافة لدينا لا تتطابق تماماً. هل يهم ذلك؟
نعم. فهي من أولى المقارنات التي تُجرى عند فحص شركة بضائع، والفرق غير المفسَّر يستدعي نظرة أوسع. ومواءمة الاثنين سهلة إذا تمت مع حدوث المعاملات ومؤلمة إذا تمت بأثر رجعي.
هل يمكنكم العمل إلى جانب مدقق حساباتنا الحالي؟
نعم، وهذا ترتيب شائع. نحن نعدّ السجلات والبيانات المالية وملف التدقيق، ويجري مدققكم التدقيق. وحيث تنطبق متطلبات الاستقلال، فهذا الفصل مفيد لا عائق.
أخبرنا بتوزيع إيراداتك بحسب موقع العميل وكيف يُحتفظ بالمخزون. هاتان الحقيقتان تحددان معظم الوضع الضريبي ووضع التدقيق لشركة في جافزا.
تحقّق من وضع الامتثال لشركتك 058 101 9570
آخر مراجعة: 29 أكتوبر 2026. المعدلات والحدود والمواعيد النهائية تتغير، وقد تغيّر بالفعل الموعد النهائي لمزوّد الفوترة الإلكترونية مرة واحدة. تأكد من المتطلبات الحالية لدى الهيئة الاتحادية للضرائب قبل اتخاذ أي إجراء، أو اطلب منا التحقق من وضعك.